Assurance décennale :
protégez votre activité et vos chantiers
Spécialiste des pros du bâtiment, MIRASSUR vous accompagne avec une assurance simple, rapide et adaptée à votre métier. Complétez le formulaire et recevez votre devis personnalisé en moins de 2h.
À partir de 70 €
Sans frais caché
Offres sur-mesure et adaptées à votre activité professionnelle
Nos experts à votre écoute pour vous accompagner et vous conseiller
Une équipe réactive 🇫🇷
À partir de 70 €
par mois✅ Votre attestation d’assurance envoyée
sous 24h après signature du devis
On vous rappelle sous 2h pour faire votre devis ensemble
Nom de l'entreprise
Téléphone
Activité
Chiffre d'affaire estimé sur les 12 prochains mois
Effectif de l'entreprise
Les informations que vous nous transmettez permettent à Mirassur de vous recontacter concernant ses offres et services. Vous pouvez choisir de ne plus recevoir nos communications à tout moment. Pour en savoir plus sur l’utilisation de vos données personnelles, cliquez ici.
✅ Votre attestation d’assurance envoyée
sous 24h après signature du devis
Pourquoi choisir Mirassur pour votre DECENNALE ?
⚡ Souscription 100% en ligne
Pas de paperasse inutile, tout se fait en quelques clics.
📞 Accompagnement humain
Un conseiller expert vous répond en moins de 2h, sans jargon.
📝 Devis gratuit & sans engagement
Testez notre tarif sans engagement. Aucun frais caché.
🛠️ Conçu pour les pros
Des offres claires et adaptées à votre activité, quelle qu’elle soit.
Besoin d'aide ?
Vous n’êtes pas seul
Nos conseillers sont là pour vous accompagner à chaque étape : avant, pendant et après votre souscription. Vous avez une question ? Un doute ? Une urgence ? On vous répond rapidement, sans jargon, avec des solutions claires et adaptées à votre activité.
Contactez-nous maintenant :
Réponse en moins de 2h –
sans engagement

Jean-Marc L.
Maçon depuis plus de 30 ans
Je ne suis pas très à l’aise avec les assurances en ligne, mais chez Mirassur, tout a été simple et clair. Une conseillère m’a rappelé rapidement, on a tout fait ensemble. En moins de 24h, j’avais mon attestation. Sérieux, efficace, et surtout humain.
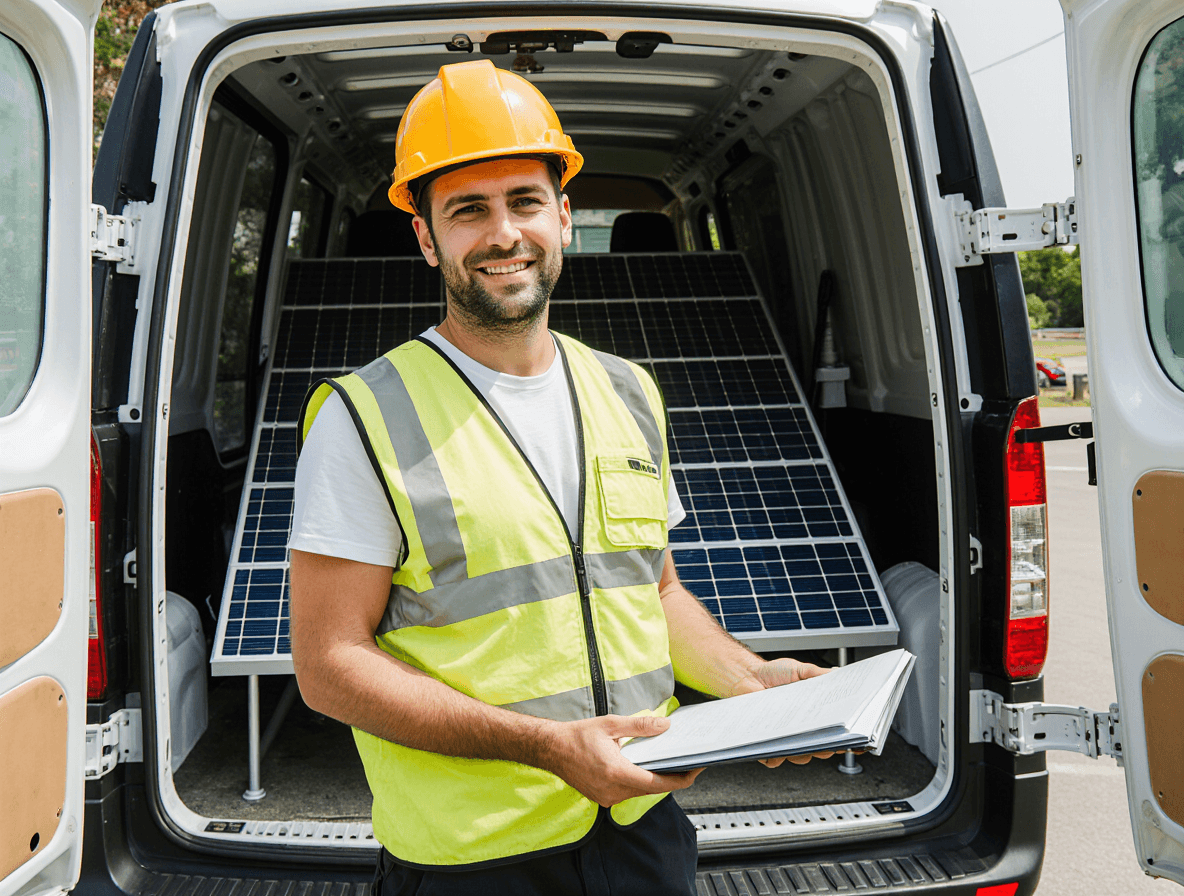
Julien B.
Auto-entrepreneur en installation photovoltaïque
Aucune assurance ne voulait me couvrir à cause de mon activité. Grâce à Mirassur, j’ai enfin pu obtenir une décennale adaptée à mon métier. Super accompagnement, j’ai reçu mon attestation rapidement. Je recommande à 100 % !
Nos services
Attestation rapide sous 24h
Recevez un accord de principe immédiat par téléphone, et votre attestation d’assurance dans les 24h suivant la signature du devis.
Tarifs adaptés à votre métier
Des prix clairs et compétitifs, pensés pour votre activité et votre expérience. Pas de frais cachés, pas de surprise.

Un conseiller dédié de A à Z
Vous êtes accompagné par un vrai conseiller, joignable par téléphone, SMS ou email. Même après l'attestation.
La garantie qui couvre vos chantiers passés, présents et futurs
La décennale couvre tous vos travaux, même ceux déjà finis. C’est l’assurance indispensable pour tous les pros du bâtiment.
Qu’est-ce que
l’assurance décennale ?
L’assurance décennale, votre meilleure alliée avant, pendant et après chantier
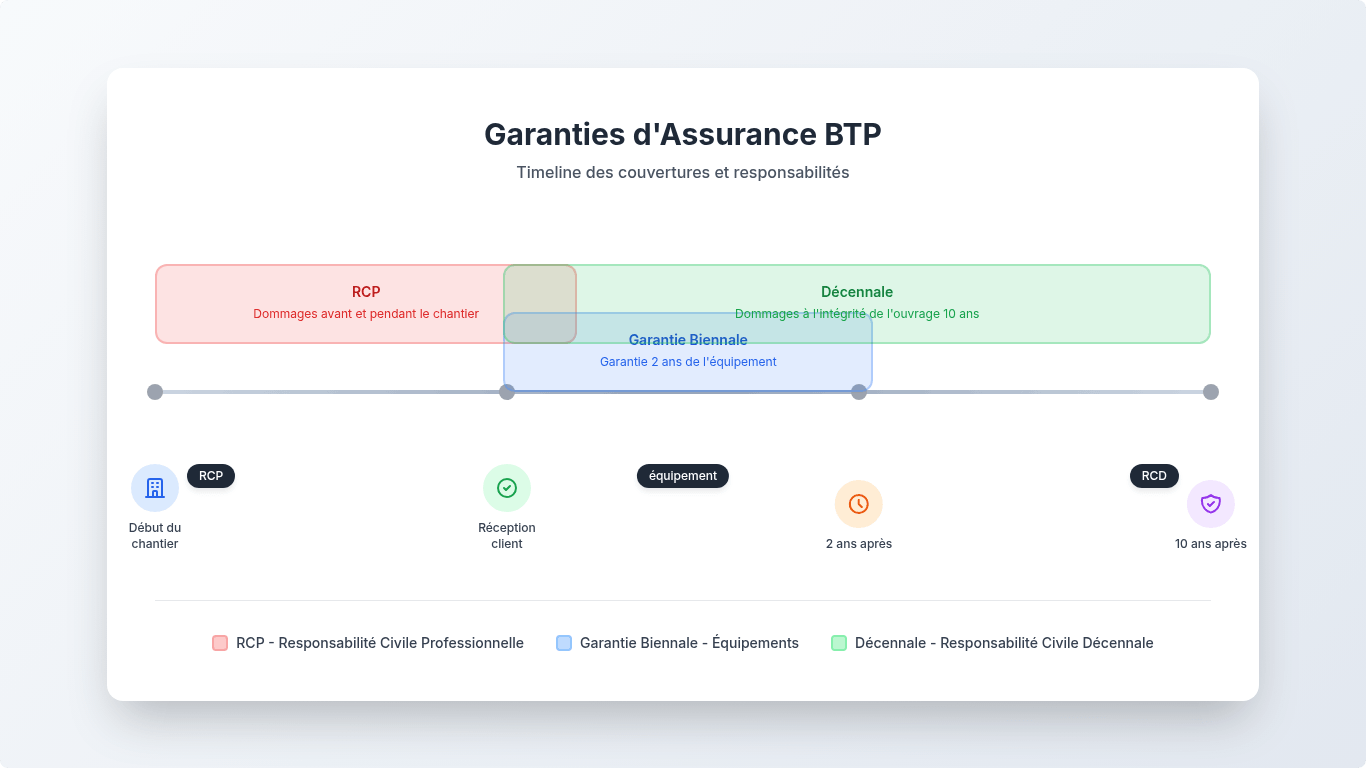
L’assurance décennale est obligatoire pour tous les pros du BTP, de la construction ou de la rénovation. Elle couvre :
La RC Décennale (RCD) : les dommages graves pendant 10 ans après la fin du chantier.
La RC Professionnelle (RCP) : les dégâts causés à des tiers avant ou pendant le chantier.
Les équipements : 2 ans de garantie sur les éléments installés (clim, fenêtres, etc.).
Une seule assurance, trois niveaux de protection pour votre activité complète.
Est-elle obligatoire ?
Oui, la décennale est obligatoire. Peu importe le chantier.
Tous les pros du bâtiment y sont soumis, que vous fassiez du gros œuvre ou du second œuvre.
Exemples concrets :
Vous posez une fenêtre 🪟
Vous refaites l’électricité 💡
Vous carrelez une salle de bain 🧱
💡 Un client peut vous réclamer réparation pendant 10 ans après la réception du chantier. Avec la décennale, c’est l’assurance qui paie, pas vous.
Que couvre vraiment
l’assurance décennale ?
Des garanties qui couvrent bien plus que vous ne pensez
La décennale ne s’active pas qu’en fin de chantier. Elle protège :
Avant : dégradation involontaire, erreurs de pose.
Pendant : responsabilité pro, dégâts causés à des tiers.
Après : défauts de solidité, fuites, pannes d’équipements.
Exemples concrets :
Un peintre découvre des fissures 2 ans après livraison.
Une clim installée tombe en panne après 6 mois.
Une rayure sur le parquet pendant un chantier de fenêtres.
Un plombier sous-traitant glisse et se blesse.
💡 La décennale ne couvre pas que l’ouvrage — elle protège aussi vos clients, vos prestataires et vous-même.
Critères influençant le prix de votre assurance décennale
Découvrez les facteurs qui déterminent votre tarif
Votre activité exacteLe type de métier exercé (maçon, électricien, plombier, etc.) détermine le niveau de risque associé à votre activité. |
Impact majeur sur le tarif selon le risque métier |
Votre statut juridiqueAuto-entrepreneur, SASU, SARL... Chaque forme juridique présente des spécificités qui influencent la prime d'assurance. |
Influence modérée selon la structure choisie |
Votre chiffre d'affairesPlus votre CA est élevé, plus le volume d'activité et donc le risque potentiel augmentent, impactant directement la cotisation. |
Base de calcul principale de la prime |
Les garanties sélectionnéesL'étendue de votre couverture, les dommages inclus et les options choisies définissent le niveau de protection et le coût. |
Plus de garanties = prime plus élevée |
Plafonds d'indemnisationLes montants maximaux de remboursement que vous choisissez impactent directement le montant de votre cotisation annuelle. |
Plafonds élevés = cotisation majorée |
Votre localisationCertaines zones géographiques présentent des risques plus élevés (sismiques, climatiques) qui peuvent influencer le tarif. |
Zones à risque = surprime possible |
Historique d'assuranceVotre ancienneté en assurance et vos éventuels sinistres passés sont pris en compte pour évaluer votre profil de risque. |
Bon historique = tarif préférentiel |
Niveau d'expérienceVotre ancienneté dans le métier et votre expertise technique influencent l'évaluation du risque par l'assureur. |
Plus d'expérience = risque réduit |
Nombre de salariésL'effectif de votre entreprise impacte le volume d'activité et donc le niveau de risque à couvrir par l'assurance. |
Plus de salariés = risque accru |
Type de chantiersConstruction neuve, rénovation, réhabilitation... Chaque type de projet présente des risques spécifiques à évaluer. |
Neuf généralement moins risqué |
Tableau de garanties
RC Décennale pour travaux de construction soumis à l'obligation d'assurance
Dommages pour ouvrages à usage d'habitation ou non
RC Décennale en tant que sous-traitant
Dommages même si vous n'êtes pas le maître d'ouvrage
RC Décennale pour travaux non soumis à l'obligation
Travaux publics, VRD, etc.
RC Pro chantier
Dommages causés à un tiers pendant le chantier
Garantie équipement
Prise en charge de vos équipements posés pendant 2 ans
Garantie bon fonctionnement
Réparation/remplacement des éléments dissociables
Pas encore sûr ?
Voici les questions que nos clients posent le plus souvent avant de souscrire à une assurance décennale.
Prenez une minute pour tout comprendre, en toute simplicité.
FAQ sur l'assurance décennale
Quels métiers sont concernés par l’assurance décennale ?
- Travaux de terrassement et fondations
- VRD : voiries, réseaux, canalisations, assainissement, pavage
- Charpente bois ou métallique
- Couverture, étanchéité, bardages
- Menuiserie extérieure et intérieure
- Plâtrerie, staff, stuc, isolation thermique et acoustique
- Électricité, plomberie, chauffage, climatisation
- Revêtements de sols (carrelage, béton, parquet, résine)
- Métallerie, vitrerie, serrurerie
- Installations sanitaires et techniques de bâtiment
Puis-je assurer un chantier déjà commencé ou terminé ?
👉 Cela n’est possible que si aucun dommage n’est connu à la date de souscription.
📌 L’assurance couvre uniquement les travaux déjà réalisés sans connaissance d’un sinistre.
Quand faut-il fournir une attestation d’assurance décennale ?
L’attestation doit être transmise au client ou maître d’ouvrage avant tout démarrage des travaux.
Quelles sont les sanctions en cas d’absence de garantie décennale ?
Sanction financière : vous devrez assumer seul tous les frais de réparation ou reconstruction en cas de sinistre sur 10 ans.
💥 Cela peut représenter des dizaines voire des centaines de milliers d’euros selon la gravité.
L’assurance décennale est-elle obligatoire pour les sous-traitants ?
Même si ce n’est pas lui qui signe avec le client final, il reste responsable de ses travaux.
Quels travaux ne nécessitent pas une assurance décennale ?
- Travaux purement décoratifs ou d’entretien (sans impact structurel)
- Infrastructures spécifiques (ex. voirie, ouvrages maritimes ou aéroportuaires, selon contexte)
- Réparations mineures sur des ouvrages préexistants (non intégrés à un ouvrage neuf)
Que faire en cas de sinistre lié à l’assurance décennale ?
📩 Par email ou depuis votre espace personnel
📞 Par téléphone via votre service client ou numéro d’urgence
L’assurance prend alors le relais : expertise, indemnisation ou réparation, selon le cas.
Quels documents faut-il pour souscrire une assurance décennale ?
- Une pièce d’identité
- Un extrait Kbis ou inscription à la CMA
- Vos diplômes ou certifications (si disponibles)
- Vos justificatifs d’expérience ou anciens devis/factures
- Une facture vierge ou modèle de devis pour estimation
Quels sont les avantages à fournir une attestation décennale ?
- Sécurité juridique : vous respectez vos obligations légales
- Image professionnelle : vous rassurez vos clients particuliers ou publics
- Accès aux marchés : de nombreux appels d’offres ou chantiers refusent tout pro sans attestation à jour
- Attestation disponible rapidement après validation de votre devis
Peut-on coupler une assurance décennale avec une RC Pro ?
Une RC Pro permet de couvrir :
- Les erreurs de conseil
- Les dommages causés aux tiers (ex. clients ou passants blessés)
- Les fautes professionnelles hors construction (plans, erreurs de métrés…)
Que n’inclut pas cette assurance ?
- Les dommages immatériels (retards, perte d’exploitation, etc.)
- Les malfaçons mineures ou purement esthétiques
- Les équipements démontables ou remplaçables facilement (ex. électroménager, volets, etc.)
- Les sinistres liés à un défaut d’entretien par le client final
- Les dommages connus avant souscription (hors reprise du passé validée)
Combien coûte une assurance décennale ?
- Votre activité précise (un électricien ne paie pas comme un maçon)
- Votre ancienneté et expérience professionnelle
- Votre historique d’assurance et sinistralité
- Le chiffre d’affaires déclaré
- Le niveau de garanties et franchises choisies
Décennale, biennale, parfait achèvement, DO... quelles différences ?
- Garantie décennale : couvre pendant 10 ans les dommages graves (solidité, usage).
- Garantie biennale : 2 ans pour les équipements dissociables (portes, radiateurs, volets...)
- Garantie de parfait achèvement : valable 1 an, couvre toutes les réserves faites à la réception
- Assurance dommages-ouvrage (DO) : permet à un maître d’ouvrage d’être remboursé rapidement sans attendre la décision judiciaire sur la responsabilité du constructeur.
Quand souscrire la garantie décennale ?
⛔ Aucun contrat ne peut couvrir rétroactivement un chantier déjà commencé, sauf si vous entrez dans le cadre très spécifique de la reprise du passé.
Comment déclencher la garantie en cas de sinistre ?
- Déclarer le sinistre dans un délai de 5 jours ouvrés
- Fournir : photos, rapport, devis ou constat du dommage
- Respecter le parcours défini dans votre contrat (via mail, plateforme ou téléphone)
Puis-je changer d’assureur ?
🔁 De plus, certains contrats permettent une résiliation anticipée en cas de cessation d’activité ou changement de statut.
⚠️ En revanche, vous devez toujours rester couvert sans interruption, surtout si vous êtes déjà engagé sur un chantier.
Et si je suis auto-entrepreneur ?
❗ Il n’existe aucune exonération liée au statut micro-entrepreneur.
La différence ? Certains assureurs proposent des formules adaptées avec des plafonds de CA réduits pour faciliter l’accès à la couverture.
2025 Copyright MIRASSUR - Tous droits réservés -
Condition générales/Mention légales
Obtenez votre devis en moins de 2h
Nom de l'entreprise
Téléphone
Activité
Chiffre d'affaire estimé sur les 12 prochains mois
Effectif de l'entreprise